
MSFTAMZNGOOGLMETABABABIDU0700.HKNVDA
Deep|LLM:26H1 Update (Part 2):Frontier Labs、中国模型厂商与算力瓶颈
Andy
Anthropic–OpenAI duopoly is scaling ARR fast; token budgets/agents unlock spend and fuel compute demand.
1. 头部公司进展:Frontier Labs 与中国模型厂商更新
模型层价值向 Anthropic 与 OpenAI 双寡头集中
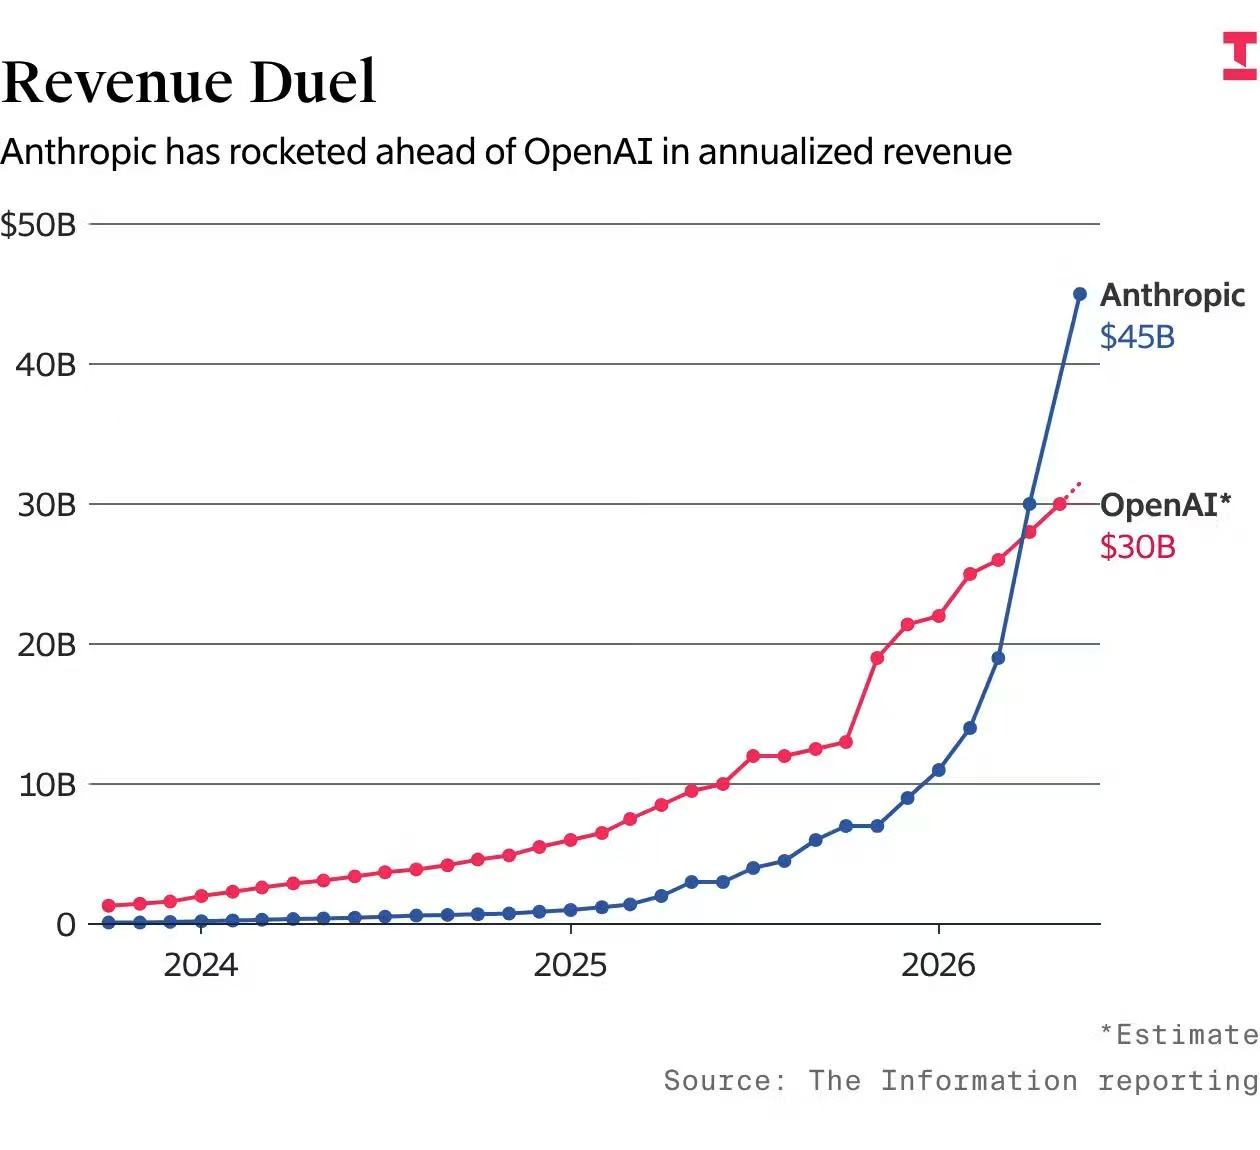
图:Anthropic vs OpenAI 季度 ARR; 来源:The Information
Model layer 的收入在 2026 H1 高度集中到 Anthropic 与 OpenAI 两家,行业进入双寡头共同扩容阶段。Anthropic 在 4 月前后凭 Claude Code 与企业合同一度拉开差距,OpenAI 自 5 月下旬起凭 GPT-5.5、Codex、API 和 ChatGPT 分发重新加速,双方差距正在收敛。ARR 走势:2024 末 $1B → 2025 末 $9B → 2026 年 2 月 $14B → 3 月 $19B → 4 月反超 OpenAI($30B vs OpenAI $24B)→ 5 月 run-rate 突破 $47B vs OpenAI 约 $33B(公开 / The Information 口径)。客户基数 30 万家企业,1,000+ 家年付 $1M+,coding 类目市场份额 54%;每用户单月在 Claude 上的平均付费 $211,是 OpenAI 同口径 $25 的 8.4 倍。收入结构上 Anthropic 约 80% 来自企业合同,OpenAI 约 85% 来自消费者订阅。
需要补充的是,The Information 图中数据更接近 5 月中上旬的收入截面,并不能完全反映 5 月下旬的变化。根据我们后续 channel check,5 月下旬 OpenAI 在 GPT-5.5、Codex 与 API 侧重新加速,两家差距可能进一步收敛,token budget 与 agent workflow 正成为企业生产力预算的新入口。
客户层面,Anthropic 的黏性反映在三组数据上:NDR > 500%(同一批客户次年消费是上一年的 5 倍以上);Fortune 10 里 9 家是客户;销售周期可以一次会议签下两个 8 位数美元合约。估值层面,2026-02 Series G post-money $380B,2026-05-28 Series H post-money $965B。财务层面,Anthropic 已进入正现金流,FCF margin 约 15–20%,毛利率约 60–70%。
Continue reading with FUNDA
This report is available to subscribers. Sign in or subscribe to read the full analysis.